大原雄介のエレ・組み込みプレイバック
「チップレット構想」は破綻してないか? 利点はどこに(3/3 ページ)
使われるのは、やっぱり「先端」プロセス
さてここからが今回の本題。Chipletの話が盛り上がり始めた時期に「プロセッサなどの高性能なDieは微細化した先端プロセスで、周辺回路などのDieは成熟したプロセスで」なんて話もあったのだが、現状を見てみるとChipletを構成するDieは全て先端プロセスで製造される事になっている。「最先端」でないだけマシだが、一番条件が緩いPassive Dieですら12nm以下のプロセスが必要であり、これを供給できるのは世界で4社(TSMC、Samsung、GlobalFoundries、Intel)のみ。I/O DieとかSRAM DieになるとGlobalFoundriesが脱落して3社のみ。Compute DieはRapidusが本当に量産が可能になれば4社になる計算だが、それでも4社でしかない。そしてIntelはIntel Foundryを立ち上げると言いつつ、現状はGAA構造のIntel 20A/18Aプロセスの構築に注力しており、Intel 3ですら供給が足りない(ので現状は自社製品のみ。しかもIntelの次世代プロセッサである「Arrow Lake」ではCompute TileにTSMCのN3Bを使う事が既に明らかになっている)事を考えると、実質的にCompute Die以外を安定して供給できるのはTSMCとSamsungのみということになる。
これはもう当初のChipletの構想が完全に破綻している事になる。もちろん、巨大なDieに全部詰め込むより、目的別に異なるプロセスで製造したDie同士を接続する方が、製造の歩留まり向上にも役に立つし、機能を限定することで設計や検証も用意になる(逆に複数のDieの協調動作の検証という課題が増えたが、昨今はEDAツールの進化でこのあたりはだいぶ難易度が緩和されている)。後工程でのコストは若干増えるものの、巨大なDieを製造するよりもコストは下げられる。そういった部分でのChipletのメリットは健在だし、だからこそ各社とも最新製品にChipletをどんどん導入しつつあるのだが、いわゆるChipletのマーケットが立ち上がり、さまざまなメーカーのChipletを目的に合わせて組み合わせることでさまざまな製品が出来上がる、という夢のような話は夢のまま終わりそうな予感だ。
「無理筋」な点もあるチップレット構想
そもそも先端プロセスを利用して、各社が汎用的なChipletをいろいろ提供し、これを組み合わせるという状況がまずあり得ない。昨今の先端プロセスを利用したチップの開発/製造コストを考えると、ちゃんと顧客や売上見込みが立ってからでないと開発に取り掛かるのは困難である。IntelやAMDをはじめとする各社は、汎用的なChipletに相当するものを自社で開発しており、それを自社で使いまわしている。そのChipletに利用するIPを外部から購入するというのはアリだろうが、外部からChipletそのものを購入するという案は無いだろう。
あるいはEsperantoの例(図7)で言えば、このPCIe Controllerとか800G EthernetのChipletを外部から調達するかもしれない(同社は依然として小さな会社であり、全部を自社で担うだけの開発力は無い)。ただそれは汎用品ではなく、仕様をEsperantoが提示して製造してもらうという形になるだろう。MarvellやBroadcom、日本で言うならソシオネクストとかメガチップスといった企業であれば、そうした受託を受けられるだろう。ただ、では例えばソシオネクストが汎用的なChipletをいろいろリリースするか? と言えばその可能性はかなり低いと思われる。
冒頭の話に戻るが、Esperantoとの共同発表の際にRapidusが示したスライド(図9)は、「専用多品種化」へのチャレンジというものだった。ただRapidusは2nmプロセスしか製造できないから、SRAM DieやI/O Dieの製造には向かないし、もちろんPassive Dieの製造なんぞ(可能ではあるが)依頼は来ないだろう。つまりCompute Dieだけで需要を満たす必要がある。2024年6月2日にはIBMとの間で、Chiplet Package技術の協業を発表したが、本気でChipletでマーケットを取るならば3/5/7nm世代の製造技術も必須であり、これが今のところ提供できるのはTSMCとSamsungのみで、後追いでIntelが追い付くかというあたりである。
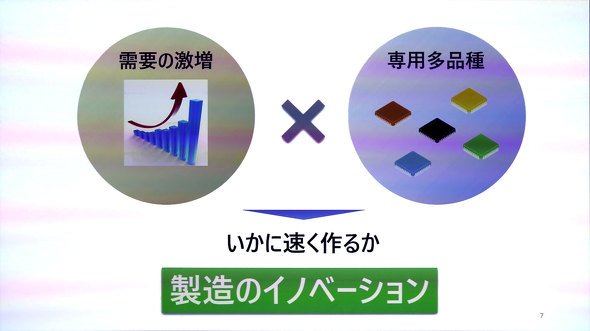 図9:少量多品種ではなく「専用多品種」。これはRapidusの小池社長の造語である[クリックで拡大]
要するにChipletが普及しても、この2大(+1)ファウンドリーでどうChipletの個々のDieを製造できるかが決まるという状況であり、現在のMonolithicなDieの製造とさして状況が変わらない、という事になる。Chipletに新たなビジネスチャンスを見いだしている企業は多いようだが、本当に新たなビジネスチャンスは生まれるのか?後工程向けの素材とか要素技術を提供するメーカーには、あるいは可能性があるかもしれないが、チップを作るメーカーからすると、Chipletになったからといって現状とあまり変わりがないように筆者には思える。
Copyright © ITmedia, Inc. All Rights Reserved.


大原雄介のエレ・組み込みプレイバック
これを読めばここ1カ月のエレクトロニクス/組み込み業界の動きが分かる連載。注目すべき市場動向と注目すべき製品を取り上げます。
この記事の著者

新着ホワイトペーパー PR
-
製品資料
[株式会社 Green AI] 自動車業界には好機 脱炭素×コスト削減×現場改善を実現するエネルギー戦略 -
製品資料
[株式会社 Green AI] 脱炭素投資をすぐ回収したい 自動車業界にも有効なCO2削減アプローチ -
市場調査・トレンド
[スマートジャパン編集部] 「ペロブスカイト太陽電池」の普及戦略が公表 政府が目指すコスト・導入量のロードマップを解説 -
市場調査・トレンド
[スマートジャパン編集部] 導入が加速する再エネ・系統向け蓄電システム コスト・収益性の現状分析 -
技術文書・技術解説
[スマートジャパン編集部] いまさら聞けない「ペロブスカイト太陽電池」の基礎知識と政策動向
こんなメディアも見られています
TechFactoryに関連する情報をお探しであれば、こちらのメディアもお役に立てるかもしれません。
特集
- マテリアルズ・インフォマティクスの動向調査
- 研究・開発職のデジタル活用調査
- 設計・解析業務におけるAI活用
- 3Dプリンタ利用動向調査
- CAD利用動向調査
- つながる工場の現状と課題
- 製造業におけるAI開発および活用の実態
- 設計・製造現場における品質管理
ホワイトペーパーランキング PR
-
1
EE Times Japan×EDN Japan 統合電子版:「PCIM 2026」で見たパワー半導体最前線――電子版2026年10月号
-
2
CAE解析をAIエージェントに任せてみた 人は何を担うのか
-
3
スマート工場動向調査2026
-
4
AIエージェントで製造業の暗黙知を継承、熟練者の思考を再現する保全強化策
-
5
EE Times Japan×EDN Japan 統合電子版:製造現場にフィジカルAIをどう実装するか――電子版2026年9月号
-
6
DMG森精機の欧州深耕
-
7
高精度テクノロジーの学習モジュール 「高精度ADC 基礎編・上級編」
-
8
太陽光発電と蓄電池を最適制御、再エネ活用とコスト削減を両立する製品とは?
-
9
製造現場などを支える状態監視システム サンプリングの位相ずれを減らすには?
-
10
半導体の微細な構成要素を非破壊で可視化/評価する「3D X線技術」とは?
TechFactory SNS
 @techfactory_itmをフォロー
インフォメーション
注目情報をチェック
TechFactoryをフォロー